- Gesetz:
- Jahressteuergesetz (JStG) 2026 u. a.
- Problemstellung:
-
Das Jahressteuergesetz 2026 und drei weitere Entwürfe - das ESt-Reformgesetz 2027, eine neue Kassenpflicht sowie die Frühstartrente - bringen zum Jahreswechsel zahlreiche Änderungen. Vieles ist technisch, einiges verlangt jetzt Entscheidungen. Dieser Newsletter fasst das Wichtigste für Ihre Kanzlei zusammen.
Der Überblick
Viel Technik, einige echte Weichenstellungen
Der Gesetzgeber hat sich für den Jahreswechsel viel vorgenommen - wenn auch viele Kleinigkeiten. Allein das Jahressteuergesetz 20261 ändert über 30 Vorschriften quer durch das Steuerrecht. Nachfolgend finden Sie einen kompakten Überblick zu den wichtigsten geplanten Änderungen. Ob diese umgesetzt werden, bleibt noch abzuwarten.
Praxishinweis
Umfassendes Seminar zu den Rechtsänderungen
Umfassend informieren wir Sie über alle Änderungen zum Jahreswechsel in unserem Seminar „Veranlagung 2026 - Rechtsänderungen 2026/2027“ im Januar und Februar 2027. Klicken Sie hier, um das Seminare zur Veranlagung anzusehen und zu buchen.
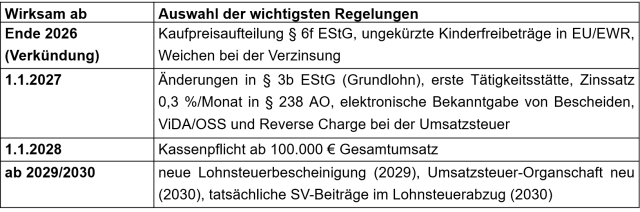
Folgender zeitlicher Ablauf ist aktuell geplant:
Umsatzsteuer: Die großen Brocken
Organschaft nur noch auf Antrag
Die weitreichendste Änderung betrifft die umsatzsteuerliche Organschaft. Sie wird aus § 2 Abs. 2 Nr. 2 UStG herausgelöst und in einem eigenen § 2c UStG neu geregelt. Der Kern: Die Organschaft entsteht künftig nicht mehr automatisch, sondern nur noch, wenn der Organträger sie ausdrücklich erklärt (Opt-in). Die unerkannte Organschaft hat damit ein Ende.
Die Weichen stellen Sie schon 2029
Angewendet wird § 2c UStG erst ab 1.1.2030. Die Erklärung ist aber bereits ab 1.7.2029 abzugeben. Bestehende Organschaften, die fortbestehen sollen, müssen deshalb im zweiten Halbjahr 2029 aktiv erklärt werden. Ohne Erklärung entfällt die Organschaft ab 2030: Innenleistungen werden steuerbar, und jede Gesellschaft meldet wieder selbst an.
Weitere Änderungen zum 1.1.2027
Weitere geplante Änderungen in der Umsatzsteuer:
Änderungen in der Einkommensteuer - Kaufpreisaufteilung soll kommen
Kaufpreisaufteilung wird gesetzlich normiert
Geplant ist eine gesetzliche Vorschrift zur Kaufpreisaufteilung bei bebauten Grundstücken (§ 6f EStG - neu). Vorrang hat demnach die vertragliche Aufteilung, sofern sie die realen Wertverhältnisse nicht grob verfehlt. Sonst wird nach der Immobilienwertermittlungsverordnung im Verhältnis der Verkehrswerte aufgeteilt. Die Arbeitshilfe des BMF bleibt möglich und ist nur mit qualifiziertem Gutachten (Objektbesichtigung, öffentlich bestellter oder zertifizierter Sachverständiger) zu widerlegen. Diese Änderung betrifft die AfA-Bemessungsgrundlage bei jeder Immobilie, unabhängig davon, ob Betriebs- oder Privatvermögen.
Daneben sind im Bereich Einkommensteuer folgende Änderungen geplant:
Änderungen des ESt-Reformgesetz
Praxishinweis
Reparaturen und Renovierungen noch in das Jahr 2026 vorziehen?
Wegen der ab 2027 sinkenden Abzugsfähigkeit von Handwerkerleistungen sollten Mandanten informiert werden, dass es sich lohnen kann, geplante Renovierungsmaßnahmen noch 2026 durchzuführen und zu bezahlen. Maßgeblich ist nach dem Abflussprinzip (§ 11 Abs. 2 EStG) der Zahlungszeitpunkt und nicht der Zeitpunkt der Leistungserbringung. Willkürliche Vorauszahlungen ohne Rechtsgrund und Rechnung werden jedoch nicht anerkannt2.
Änderungen rund um den Arbeitslohn
Im Bereich des Arbeitslohns sind folgende Änderungen vorgesehen:
Nur steuerpflichtiger Lohn zählt
Praxishinweise
Zuordnungen jetzt prüfen
Seminar Arbeitslohn 2027 mit allen relevanten Neuerungen aus der LSt und SV
Änderungen im Verfahrensrecht
Weitreichende Änderungen plant der Gesetzgeber auch im Bereich des Verfahrensrechts, beispielsweise:
Praxishinweis
Bargeldintensive Mandate jetzt ansprechen
Wer die 100.000 €-Grenze überschreitet und noch eine offene Ladenkasse führt, muss rechtzeitig ein Kassensystem mit technischer Sicherheitseinrichtung anschaffen. Dessen Anschaffung und die entsprechende Datenhaltung brauchen Vorlauf.
