Neufang Akademie

nach oben

Steuerlicher Jahreswechsel 2026/2027: Das ist aktuell geplant

Kategoriegrafik
Gesetz:
Jahressteuergesetz (JStG) 2026 u. a.
Problemstellung:
Das Jahressteuergesetz 2026 und drei weitere Entwürfe - das ESt-Reformgesetz 2027, eine neue Kassenpflicht sowie die Frühstartrente - bringen zum Jahreswechsel zahlreiche Änderungen. Vieles ist technisch, einiges verlangt jetzt Entscheidungen. Dieser Newsletter fasst das Wichtigste für Ihre Kanzlei zusammen.

Der Überblick

Viel Technik, einige echte Weichenstellungen

Der Gesetzgeber hat sich für den Jahreswechsel viel vorgenommen - wenn auch viele Kleinigkeiten. Allein das Jahressteuergesetz 20261 ändert über 30 Vorschriften quer durch das Steuerrecht. Nachfolgend finden Sie einen kompakten Überblick zu den wichtigsten geplanten Änderungen. Ob diese umgesetzt werden, bleibt noch abzuwarten.

Praxishinweis

Umfassendes Seminar zu den Rechtsänderungen

Umfassend informieren wir Sie über alle Änderungen zum Jahreswechsel in unserem Seminar „Veranlagung 2026 - Rechtsänderungen 2026/2027“ im Januar und Februar 2027. Klicken Sie hier, um das Seminare zur Veranlagung anzusehen und zu buchen.

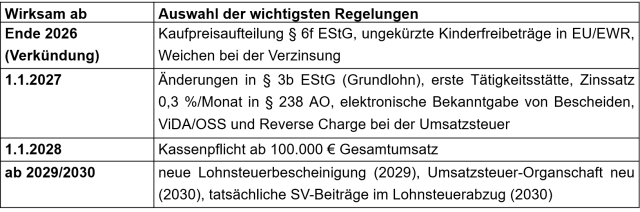
Folgender zeitlicher Ablauf ist aktuell geplant:
Umsatzsteuer: Die großen Brocken

Organschaft nur noch auf Antrag

Die weitreichendste Änderung betrifft die umsatzsteuerliche Organschaft. Sie wird aus § 2 Abs. 2 Nr. 2 UStG herausgelöst und in einem eigenen § 2c UStG neu geregelt. Der Kern: Die Organschaft entsteht künftig nicht mehr automatisch, sondern nur noch, wenn der Organträger sie ausdrücklich erklärt (Opt-in). Die unerkannte Organschaft hat damit ein Ende.

Die Weichen stellen Sie schon 2029

Angewendet wird § 2c UStG erst ab 1.1.2030. Die Erklärung ist aber bereits ab 1.7.2029 abzugeben. Bestehende Organschaften, die fortbestehen sollen, müssen deshalb im zweiten Halbjahr 2029 aktiv erklärt werden. Ohne Erklärung entfällt die Organschaft ab 2030: Innenleistungen werden steuerbar, und jede Gesellschaft meldet wieder selbst an.

Weitere Änderungen zum 1.1.2027

Weitere geplante Änderungen in der Umsatzsteuer:

Konsignationslager (§ 6b UStG): Die Vereinfachung läuft aus. Neueinlagerungen nach dem 30.6.2028 fallen nicht mehr unter diese Norm, ab 1.7.2029 wird die Regelung ersatzlos gestrichen.
Unentgeltliche Wertabgabe (§ 3 Abs. 1b, Abs. 9a UStG): Der Wortlaut wird an die Rechtsprechung von EuGH und BFH angepasst.
ViDA im nationalen Recht: einheitliche 10.000-€-Schwelle (§ 3f UStG - neu), erweiterte Plattformfiktion und Anpassungen beim One-Stop-Shop.
Reverse Charge auf Emissionszertifikate des neuen EU-Brennstoffemissionshandels („EU-ETS 2"): Die Steuer schuldet künftig der Leistungsempfänger.

Änderungen in der Einkommensteuer - Kaufpreisaufteilung soll kommen

Kaufpreisaufteilung wird gesetzlich normiert

Geplant ist eine gesetzliche Vorschrift zur Kaufpreisaufteilung bei bebauten Grundstücken (§ 6f EStG - neu). Vorrang hat demnach die vertragliche Aufteilung, sofern sie die realen Wertverhältnisse nicht grob verfehlt. Sonst wird nach der Immobilienwertermittlungsverordnung im Verhältnis der Verkehrs­werte aufgeteilt. Die Arbeitshilfe des BMF bleibt möglich und ist nur mit quali­fiziertem Gutachten (Objektbesichtigung, öffentlich bestellter oder zerti­fi­zierter Sachverständiger) zu widerlegen. Diese Änderung betrifft die AfA-Be­mes­sungs­grundlage bei jeder Immobilie, unabhängig davon, ob Betriebs- oder Pri­vat­vermögen.

Daneben sind im Bereich Einkommensteuer folgende Änderungen geplant:

Einkommensteuertarif 2027/2028 (ESt-Reformgesetz): Der Grund­frei­be­trag soll auf 12.564 € (2027) und 12.900 € (2028) steigen, die Eckwerte ver­schieben sich leicht nach rechts. Der entscheidende Haken: Die sog. 45-%-Reichen­steuer greift künftig schon ab 250.000 € statt 277.826 €. Ab 280.000 € kommt ein neuer Satz von 47 % hinzu.

Änderungen des ESt-Reformgesetz

Bei den Handwerkerleistungen nach § 35a Abs. 3 EStG soll der Steuer­ab­zugs­betrag von bislang 20 %, maximal 1.200 € auf 15 %, maximal 900 € ab 2027 sinken.
Die Pauschsteuer bei geringfügigen Beschäfti­gun­gen soll von 2 % auf 5 % steigen.
Das Kindergeld soll auf 267 € (2027) und 272 € (2028) angehoben werden.
Der Kinderfreibetrag soll von 3.414 € auf 3.564 € im Jahr 2027 und 3.654 € im Jahr 2028 steigen. Der BEA-Freibetrag soll unverändert bleiben.
Kinderfreibeträge in EU/EWR (§ 32 Abs. 6, § 33a EStG): Die Kürzung nach Ländergruppen entfällt für Kinder mit Wohnsitz in EU oder EWR. Das gilt in allen offenen Fällen - entsprechende Bescheide sind zu prüfen.
Der Arbeitnehmerpauschbetrag (§ 9a Satz 1 Nr. 1a EStG) soll ab 2027 um 200 € auf 1.430 € stei­gen.
Tarifermäßigung (§ 34 EStG): Nach dem InvStG teilfreigestellte Fondsge­winne sind ab 2027 von der Fünftelregelung und dem halben Steuersatz ausgenommen.

Praxishinweis

Reparaturen und Renovierungen noch in das Jahr 2026 vorziehen?

Wegen der ab 2027 sinkenden Abzugsfähigkeit von Handwerkerleistungen soll­ten Mandanten informiert werden, dass es sich lohnen kann, geplante Re­no­vierungsmaßnahmen noch 2026 durchzuführen und zu bezahlen. Maß­geb­lich ist nach dem Abflussprinzip (§ 11 Abs. 2 EStG) der Zahlungs­zeit­punkt und nicht der Zeitpunkt der Leistungserbringung. Willkürliche Vor­aus­zah­lungen ohne Rechtsgrund und Rechnung werden je­doch nicht an­er­kannt2.

Änderungen rund um den Arbeitslohn

Im Bereich des Arbeitslohns sind folgende Änderungen vorgesehen:

Grundlohn bei Sonntags-, Feiertags- und Nachtzuschlägen (§ 3b EStG): Be­messungsgrundlage ist künftig nur der steuerpflichtige, nicht pauschal besteuerte Arbeitslohn (ab 2027).

Nur steuerpflichtiger Lohn zählt

Erste Tätigkeitsstätte (§ 9 Abs. 4 EStG): Die Frist für eine dauer­haf­te Zuordnung sinkt im Inland von 48 auf 24 Monate. Wer länger als 24 Monate im Inland eingesetzt werden soll (Prognosebetrachtung), hat eine erste Tätig­keits­stätte. Das bedeutet: Es gilt die Entfernungspauschale anstelle des Abzugs von Reisekosten. Im Ausland bleibt es bei 48 Monaten.
Lohnsteuerabzug (§ 39b EStG): Statt pauschaler Sozialversicherungs­bei­träge zählen künftig die tatsächlichen. Dies tritt in 2027 in Kraft, ist aber erst ab 2030 anzuwenden - für die Lohnsoftware ein Kraftakt.
Lohnsteuerbescheinigung (§ 41b, § 41c EStG): Es gilt ein erweiterter Datensatz, Korrekturen bis Ende Februar ohne Angabe von Gründen (ab 2029).

Praxishinweise

Befristete Zuordnungen im Inland zwischen 25 und 48 Monaten begründen künf­tig eine erste Tätigkeitsstätte. Statt Reisekosten (Fahrtkosten mit den tat­säch­lichen Kilometern und Verpflegungsmehraufwendungen) ist dann nur noch die Entfernungspauschale abziehbar. Steuerfreie Erstattungen von Rei­se­kosten durch den Arbeitgeber sind nicht mehr möglich. Das ändert bei Projekt- und Montageeinsätzen die Reisekostenabrechnung.

Zuordnungen jetzt prüfen

Passend dazu: Unser Seminar „Arbeitslohn 2027“ vertieft genau diese Lohn- und Reisekostenthemen. Klicken Sie hier, um das Seminar zum Arbeitslohn anzusehen und zu buchen.

Seminar Ar­beits­lohn 2027 mit allen rele­van­ten Neue­run­gen aus der LSt und SV

Änderungen im Verfahrensrecht

Weitreichende Änderungen plant der Gesetzgeber auch im Bereich des Verfahrensrechts, beispielsweise:

Vollverzinsung (§ 238 AO): Der Zinssatz steigt von 0,15 % auf 0,3 % pro Monat (3,6 % pro Jahr) - für Verzinsungszeiträume ab 1.1.2027. Maßgeblich ist der Beginn des Verzinsungszeitraums.
Elektronische Bekanntgabe (§ 122a AO): Bescheide werden künftig unabhängig von der Art der Erklärungsabgabe zum Datenabruf bereitgestellt. Für die Bekanntgabe an die Kanzlei muss die Empfangsvollmacht elektronisch über die Vollmachtsdatenbank hinterlegt sein. Sammelschreiben auf Papier genügen nicht mehr.
Einspruch (§ 367 AO): Die Finanzbehörde muss den Fall nicht mehr in vollem Umfang aufrollen - sie darf nur noch.
Masseneinsprüche zu bereits entschiedenen Rechtsfragen lassen sich per Allgemeinverfügung erledigen. Tragen Sie deshalb stets auch einzelfallbezogene Einwände vor.
Kassenpflicht ab 100.000 € Gesamtumsatz (Kassenpflichtgesetz): Erstmals wird eine echte Pflicht zur elektronischen Kasse mit zertifizierter Sicherheitseinrichtung (§ 146b AO - neu) eingeführt. Und ja: Es zählt der Gesamtumsatz, nicht der Barumsatz. Dazu kommt die verpflichtende digitale Belegausgabe bei Kassen. Der Papierbon allein genügt nicht mehr. Geplant ist dies ab 2028.

Praxishinweis

Bargeldintensive Mandate jetzt ansprechen

Wer die 100.000 €-Grenze überschreitet und noch eine offene Ladenkasse führt, muss rechtzeitig ein Kassensystem mit technischer Sicherheitseinrichtung anschaffen. Dessen Anschaffung und die entsprechende Datenhaltung brauchen Vorlauf.


Fußnoten anzeigen ↓


  1. [ ↑ ]Regierungsentwurf eines Jahressteuergesetzes 2026 (JStG 2026), BR-Drucksache 447/26 v. 14.8.2026. Der Entwurf ist noch im Gesetzgebungsverfahren - Änderungen bis zur Verkündung sind möglich.
  2. [ ↑ ]FG Düsseldorf, Urteil v. 18.7.2024 14 K 1966/23 E, EFG 2024 S. 1760.