- Verwaltungs-
anweisung: - BMF, Schreiben vom 20.10.2026 IV C 6 - S 2241/00066/022/040
- Fundstelle:
-
Abrufbar unter: www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Steuerarten/Einkommensteuer/2026-10-20-anwen-modifizierte-trennungstheorie.pdf
- Problemstellung:
-
Wie ist die teilentgeltliche Übertragung eines einzelnen Wirtschaftsguts des Betriebsvermögens jetzt zu behandeln, und worin unterscheidet sie sich von der Übertragung eines Betriebs einerseits und von der Übertragung eines Wirtschaftsguts des Privatvermögens andererseits?
Der Streit ist beendet
Seit 2012 vertritt der IV. Senat des BFH, dass eine teilentgeltliche Übertragung nach § 6 Abs. 5 Satz 3 EStG erst dann zu einem Gewinn führt, wenn das Entgelt den Buchwert übersteigt1. Die Finanzverwaltung hat dies bislang nie akzeptiert und das Urteil mit einem Nichtanwendungserlass versehen2. Nachdem der IV. Senat seine Linie aber mit Urteil vom 11.12.2025 bestätigt hat3, gibt das BMF mit Schreiben vom 20.10.2026 nach4. Kurzum: Stille Reserven werden bei der Übertragung von Einzelwirtschaftsgütern des Betriebsvermögens im Anwendungsbereich des § 6 Abs. 5 Satz 3 EStG nur noch aufgedeckt, wenn und soweit das Entgelt den Buchwert übersteigt.
Praxishinweis
Die Thematik stellen wir ausführlich auch in unserem Seminar „Veranlagung 2026 - Rechtsänderungen 2026/2027“ dar. Termine und Buchungsmöglichkeiten finden Sie unter:
Aufteilung bleibt
Damit bleibt aber nicht alles beim Alten. Denn BFH und BMF behandeln den Vorgang weiterhin als teilentgeltlich und teilen ihn in einen entgeltlichen und einen unentgeltlichen Teil auf5. Geändert hat sich nur, wie der Buchwert den beiden Teilen zugeordnet wird. Wer daraus schließt, eine Übertragung zum Buchwert sei immer ein Nullsummenspiel, übersieht die Folgen beim Erwerber. Für den entgeltlichen Teil beginnen eine neue AfA und neue Fristen.
In unserem Beitrag stellen wir zunächst das BMF-Schreiben vor. Danach werden die drei Regelungen nebeneinandergestellt, die für teilentgeltliche Übertragungen gelten: die Einheitstheorie beim Betrieb, die modifizierte Trennungstheorie beim Einzelwirtschaftsgut des Betriebsvermögens und die strenge Trennungstheorie im Privatvermögen. Ein durchgehendes Zahlenbeispiel zeigt, wie sich Gewinn, Wertansatz und AfA jeweils entwickeln.
Was das BMF-Schreiben regelt
Neufassung von Rz. 15
Teilentgelt
Das BMF fasst Rz. 15 des Schreibens zu § 6 Abs. 5 EStG neu6. Teilentgeltlich ist eine Übertragung, wenn eine Gegenleistung erbracht wird, deren Wert unter dem Verkehrswert des Wirtschaftsguts liegt. Gegenleistung kann die Hingabe von Aktiva (z. B. Geld), die Übernahme von Passiva (z. B. Verbindlichkeiten) und die Gewährung oder Minderung von Gesellschaftsrechten sein. Soweit die Übertragung entgeltlich ist, liegt eine Veräußerung vor. Für den unentgeltlichen Teil ist der Buchwert fortzuführen.
Gewinn erst über dem Buchwert
Stille Reserven werden nur aufgedeckt, soweit die Gegenleistung, die nicht in Gesellschaftsrechten besteht, den Buchwert übersteigt. Das BMF zeigt das an einem Pkw (Buchwert 1.000 €, Verkehrswert 10.000 €), den A ohne Gewährung von Gesellschaftsrechten aus seinem Einzelunternehmen in die AB-OHG überträgt:
Nicht auf Nr. 2 beschränkt
Der BFH hat über einen Fall des § 6 Abs. 5 Satz 3 Nr. 2 EStG entschieden, also eine Übertragung aus dem Sonder-Betriebsvermögen in das Gesamthandsvermögen einer anderen Personengesellschaft7. Das BMF-Schreiben geht darüber hinaus. Die Neufassung von Rz. 15 ist allgemein formuliert; und die Beispiele betreffen selbst Übertragungen aus dem Einzelunternehmen in das Gesamthandsvermögen nach § 6 Abs. 5 Satz 3 Nr. 1 EStG. Das BMF übernimmt damit die Prinzipien des BFH für den gesamten Anwendungsbereich des § 6 Abs. 5 Satz 3 EStG.
Außerhalb von § 6 Abs. 5 Satz 3 EStG ändert sich nichts. Überträgt der Unternehmer ein einzelnes Wirtschaftsgut aus privaten Gründen verbilligt unmittelbar auf sein Kind, liegt eine Entnahme vor, soweit die Verbilligung reicht. Alle stillen Reserven sind aufzudecken8.
Stille Lasten
Kein Verlust bei Teilentgelt
Neu ist die Aussage der Verwaltung zu den stillen Lasten. Liegt der Verkehrswert unter dem Buchwert, realisiert der Übertragende bei einer teilentgeltlichen Übertragung keinen Verlust. Das ist in sich konsequent, denn wenn bei Übertragungen unterhalb des Buchwerts keine stillen Reserven realisiert werden, können im Ergebnis auch keine stillen Lasten (also Verluste realisiert) gehoben werden.
Wird beispielsweise bei einem Buchwert von 1.000 € und einem Verkehrswert von 500 € ein Entgelt von 400 € entrichtet, liegt in Höhe von 600 € eine Entnahme vor. Die OHG aktiviert den Pkw mit 1.000 €.
Verlust nur bei Vollentgelt
Zahlt die OHG den vollen Verkehrswert von 500 €, ist die Übertragung vollentgeltlich und § 6 Abs. 5 EStG nicht anwendbar. A realisiert dann einen Veräußerungsverlust von 500 €. Dazu passt die Neufassung von Rz. 38: Soweit es nach Rz. 15 zur Aufdeckung stiller Reserven kommt, findet § 6 Abs. 5 EStG keine Anwendung9.
Aufhebung und Übergangsregelung
Nichtanwendungs-erlass aufgehoben
Das BMF-Schreiben vom 12.9.2013, mit dem die Verwaltung die Rechtsprechung des IV. Senats nicht anwandte, ist aufgehoben10.
Wahlrecht für Altfälle
Die Neuregelung gilt in allen offenen Fällen. Für teilentgeltliche Übertragungen vor dem 19.2.2026, dem Tag der Veröffentlichung des BFH-Urteils, können Übertragender und Übernehmer gemeinsam und unwiderruflich beantragen, weiterhin die strenge Trennungstheorie anzuwenden. Der Antrag ist beim Finanzamt des Übertragenden zu stellen11.
Drei Übertragungsfälle, drei Theorien
Überblick
Je nach Gegenstand und Vermögenszugehörigkeit andere Regeln
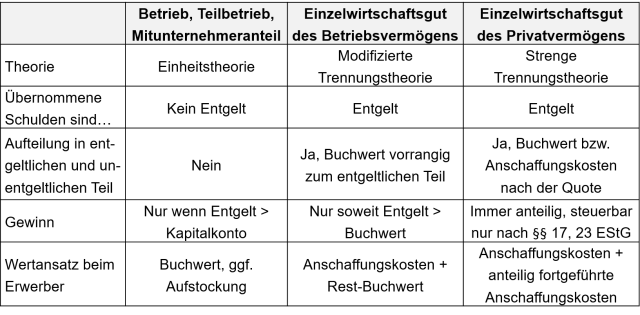
Wie eine teilentgeltliche Übertragung zu behandeln ist, hängt davon ab, was übertragen wird. Die Übersicht stellt die drei Regelungen nebeneinander:
Strenge Trennungs-theorie
Im Privatvermögen wendet der BFH ständig die strenge Trennungstheorie an14. Der IV. Senat hält das nicht für übertragbar, weil Veräußerungen im Privatvermögen grundsätzlich nicht steuerbar sind. Die Aufteilung dient dort dazu, den ausnahmsweise steuerbaren Teil zu ermitteln.
Schulden zählen unterschiedlich
Ein Unterschied wird in der Praxis leicht übersehen. Wer einen Betrieb mit seinen Schulden übernimmt, leistet dadurch kein Entgelt. Wer ein einzelnes Wirtschaftsgut zusammen mit der zugehörigen Verbindlichkeit übernimmt, leistet dagegen ein Entgelt in Höhe der Verbindlichkeit.
Ausgangsfall
Um die Auswirkungen der unterschiedlichen Wege darzustellen, gehen wir von folgendem Fallbeispiel aus:
Sachverhalt
A hat im Januar 2023 ein neu errichtetes Gebäude unmittelbar nach dessen Fertigstellung für 1.000.000 € angeschafft und schreibt es mit 3 % (30.000 € jährlich) ab. Zum 31.12.2026 betragen der Buchwert bzw. die fortgeführten Anschaffungskosten 880.000 €, der Verkehrswert 1.100.000 €. Die stillen Reserven belaufen sich auf 220.000 €. Bei unveränderter AfA ist das Gebäude in 29,33 Jahren abgeschrieben (880.000 € / 30.000 €).
Zum 1.1.2027 überträgt A das Gebäude gegen ein Entgelt von
Fall 1: Das Gebäude ist die einzige wesentliche Betriebsgrundlage des Einzelunternehmens des A. A überträgt den Betrieb im Wege der vorweggenommenen Erbfolge auf seinen Sohn S. Betriebliche Schulden bestehen nicht, das Kapitalkonto beträgt 880.000 €. Das Entgelt ist eine Abstandszahlung an A.
Fall 2: Das Gebäude gehört zum Betriebsvermögen des Einzelunternehmens. A überträgt es ohne Gewährung von Gesellschaftsrechten in das Gesamthandsvermögen der A-S-OHG, an der A und S je zur Hälfte beteiligt sind (§ 6 Abs. 5 Satz 3 Nr. 1 EStG).
Fall 3: A hält das Gebäude im Privatvermögen und vermietet es. Er überträgt es auf S, der die Vermietung fortführt.
Annahmen
Die AfA beträgt in allen Fällen 3 %, im Betriebsvermögen nach § 7 Abs. 4 Satz 1 Nr. 1 EStG, im Privatvermögen nach § 7 Abs. 4 Satz 1 Nr. 2 Buchstabe a EStG (Fertigstellung nach dem 31.12.2022). Der Grund und Boden ist als eigenes Wirtschaftsgut gesondert zu beurteilen15 und bleibt hier aus Vereinfachungsgründen außer Betracht.
Fall 1: Betrieb (Einheitstheorie)
Varianten a) und b): Buchwert-fortführung
In den Varianten a) und b) übersteigt das Entgelt das Kapitalkonto nicht. A erzielt weder einen Gewinn noch einen Verlust, S hat die Buchwerte fortzuführen16. Er ist an die Werte des A gebunden (§ 6 Abs. 3 Satz 3 EStG) und setzt die AfA von 30.000 € unverändert fort. Das Gebäude ist weiterhin in 29,33 Jahren abgeschrieben. Die Besitzzeit des A wird für § 6b EStG angerechnet17. Eine neue Drei-Jahres-Frist für anschaffungsnahe Herstellungskosten (§ 6 Abs. 1 Nr. 1a EStG) beginnt mangels Anschaffung nicht18. Die Abstandszahlung ändert daran nichts. Nimmt S dafür einen Kredit auf, ist dieser eine Betriebsschuld, die Zinsen sind Betriebsausgabenist dieser nach Verwaltungsauffassung eine Betriebsschuld, die Zinsen sind Betriebsausgaben19.
Varianten c) und d): entgeltlicher Erwerb
In Variante c) übersteigt das Entgelt das Kapitalkonto um 110.000 €, in Fall d) um 220.000 €. Der Erwerb ist in beiden Fällen voll entgeltlich. A erzielt einen Veräußerungsgewinn von 110.000 € (990.000 € abzgl. 880.000 €) bzw. 220.000 €, der in beiden Fällen nach §§ 16, 34 EStG begünstigt ist. Dies gilt auch in Variante c), obwohl nicht alle stillen Reserven aufgedeckt werden20. Gemäß der Einheitstheorie gilt der Fall als voll entgeltlich. Liegen die persönlichen Voraussetzungen vor, wird der Freibetrag nach § 16 Abs. 4 EStG ungekürzt gewährt21; in Variante d) wird der Freibetrag gewährt, aber letztlich aufgrund der Höhe des Gewinns auf 0 € gekürzt. In beiden Fällen ist § 34 EStG möglich.
Der Gewinn gehört in beiden Fällen nicht zum Gewerbeertrag22.
Aufstockung beim Erwerber
S stockt den Buchwert des Gebäudes in Variante c) um 110.000 € auf 990.000 € auf, in Variante d) auf 1.100.000 €. Aus Vereinfachungsgründen können die Aufstockungsbeträge wie nachträgliche Anschaffungskosten behandelt werden23. Bei einem Gebäude mit typisierter AfA erhöht sich dann die Bemessungsgrundlage auf 1.110.000 € in Variante c) und auf 1.100.000 € (Anschaffungskosten, dazu sogleich) in Variante d), der AfA-Satz von 3 % bleibt24. S schreibt jährlich 33.300 € in Variante c) und 33.000 € in Variante d) ab, die verbleibende Abschreibungsdauer beträgt 29,73 Jahre in Variante c) und 33,33 Jahre in Variante d).
Praxishinweis
Bemessungs-grundlage über dem Verkehrswert?
Dass die Bemessungsgrundlage in Variante c) mit 1.110.000 € über dem Verkehrswert von 1.100.000 € liegt, ist kein Rechenfehler, sondern Folge der Vereinfachungsregel. Die Bemessungsgrundlage enthält weiterhin die ursprünglichen Anschaffungskosten des A von 1.000.000 €, von denen A bereits 120.000 € abgeschrieben hat. S selbst kann nur seinen Buchwert von 990.000 € abschreiben. Über die gesamte Nutzungsdauer werden damit 1.110.000 € abgesetzt, nämlich die Anschaffungskosten des A und die von A versteuerten 110.000 €. Die Vereinfachung wirkt sich also nur auf die Verteilung aus. Weil der AfA-Satz auf die höhere Bemessungsgrundlage angewendet wird, ist das Gebäude nach 29,73 Jahren abgeschrieben und nicht erst nach 33,33 Jahren wie bei einer neuen AfA-Reihe.
Variante d): Kauf zum Verkehrswert
In Variante d) zahlt S den vollen Verkehrswert. Leistung und Gegenleistung sind wie unter Fremden abgewogen, es liegt keine vorweggenommene Erbfolge mehr vor, sondern eine voll entgeltliche Betriebsveräußerung25. Auf diesen Fall ist die Vereinfachungsregel für Aufstockungsbeträge u. E. nicht zugeschnitten. S hat Anschaffungskosten von 1.100.000 € und beginnt eine neue AfA mit 3 %, also 33.000 € jährlich über 33,33 Jahre. Würde man die Vereinfachungsregel auch hier anwenden, ergäbe sich eine Bemessungsgrundlage von 1.220.000 € (1.000.000 € zuzüglich 220.000 €) und eine AfA von 36.600 € jährlich über 30,05 Jahre.
Mehr AfA bei weniger Entgelt
Im Ergebnis schreibt S in Variante c) mit 33.300 € jährlich mehr ab als in Variante d) mit 33.000 €, obwohl er 110.000 € weniger zahlt. Das AfA-Volumen ist in Variante c) mit 990.000 € allerdings um 110.000 € niedriger, es wird nur schneller verbraucht. Dieses Ergebnis beruht auf der Vereinfachungsregel.
Abweichende Lesart von Rz. 37
Rz. 37 des BMF-Schreibens vom 13.1.1993 wird nicht einheitlich verstanden. Überschreiten die Anschaffungskosten das Kapitalkonto, bestimmen sich danach der entgeltlich und der unentgeltlich erworbene Teil der einzelnen Wirtschaftsgüter nach dem Verhältnis der gesamten Anschaffungskosten zum Verkehrswert des Betriebs (Rz. 37, dort Abs. 1). Die Behandlung der Aufstockungsbeträge wie nachträgliche Anschaffungskosten erscheint dort nur als Vereinfachung (Rz. 37, dort Abs. 2). Brähler rechnet deshalb beim Erwerber zunächst mit zwei AfA-Reihen26. Auf Variante c) übertragen wäre das Gebäude zu 90 % entgeltlich erworben. Für den unentgeltlichen Teil führte S 10 % der bisherigen AfA fort (3.000 €) und übernähme einen Buchwert von 88.000 €. Die übrigen 902.000 € schriebe er mit 3 % ab (27.060 €). Die AfA läge mit 30.060 € um 3.240 € unter den 33.300 € der Vereinfachungsregel, das AfA-Volumen bliebe mit 990.000 € gleich.
U. E. überzeugt das nicht. Nach der Einheitstheorie wird der Vorgang gerade nicht in einen voll entgeltlichen und einen voll unentgeltlichen Teil aufgespalten. Anschaffungskosten entstehen nur, soweit das Entgelt das Kapitalkonto übersteigt, hier also in Höhe von 110.000 €27. Das entspricht der Aufstockung. Die 902.000 € ergeben sich zudem nicht aus Rz. 37 selbst, und die wörtliche Anwendung der Quote geht bereits im Beispiel des BMF nicht auf28. Für die Praxis genügt: Rz. 37 Abs. 2 lässt die Aufstockung ausdrücklich zu, S kann also mit 33.300 € rechnen.
Fall 2: Einzelwirtschaftsgut des Betriebsvermögens (modifizierte Trennungstheorie)
Buchwert geht zuerst an den entgeltlichen Teil
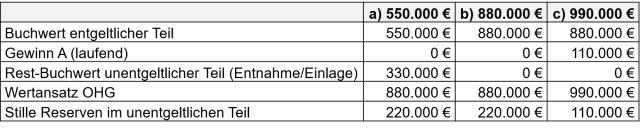
Die Übertragung ist in allen drei Varianten a) bis c) teilentgeltlich, weil die OHG weniger als den Verkehrswert zahlt. Der Buchwert wird nun neu dem entgeltlichen Teil bis zur Höhe des Entgelts zugeordnet. Nur ein danach verbleibender Rest entfällt auf den unentgeltlichen Teil29:
Laufender Gewinn
Der Gewinn in Variante c) ist laufender Gewinn; gleiches gilt für die voll entgeltliche Variante d), die aus Vereinfachung in der obigen Tabelle nicht dargestellt wurde, weil kein unentgeltlicher Teil vorhanden ist. Der laufende Gewinn unterliegt der Gewerbesteuer, §§ 16, 34 EStG sind nicht anwendbar. Ggü. Fall 1 ist der Gewinn also letztlich gleich hoch, wird aber schlechter besteuert.
Zwei AfA-Reihen
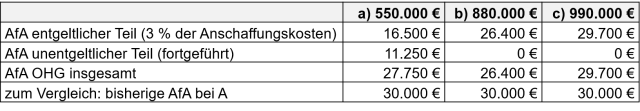
Bei der OHG führt die Aufteilung zu zwei AfA-Reihen mit unterschiedlichen Folgen. Soweit im Rahmen des entgeltlichen Teils neue Anschaffungskosten vorliegen, beginnt eine neue AfA nach § 7 Abs. 4 Satz 1 Nr. 1 EStG mit 3 % des Entgelts und einer Abschreibungsdauer von 33,33 Jahren. Für den unentgeltlichen Teil führt der Rest-Buchwert auch die bisherige AfA fort30. Wie die bisherige Bemessungsgrundlage auf diesen Teil entfällt, regeln weder der BFH noch das BMF.
Offene Frage: Fortführungs-quote
Naheliegend wäre es, die Quote aus dem Privatvermögen zu übernehmen, also das Verhältnis des Entgelts zum Verkehrswert. In Variante a) entfielen dann 50 % der bisherigen Bemessungsgrundlage (500.000 €) mit einer AfA von 15.000 € auf den unentgeltlichen Teil. Der Rest-Buchwert von 330.000 € wäre damit schon nach 22 Jahren verbraucht, gut sieben Jahre vor dem Ende der bisherigen Abschreibungsdauer.
Dieses Ergebnis erscheint sinnwidrig. Daher ist u. E. die bisherige Bemessungsgrundlage im Verhältnis des Rest-Buchwerts zum gesamten Buchwert fortzuführen, hier 330.000 € / 880.000 € = 37,5 %. Die AfA auf den unentgeltlichen Teil beträgt dann 11.250 € (3 % von 375.000 €), und der Rest-Buchwert ist genau nach den verbleibenden 29,33 Jahren verbraucht. Nur so setzt der Erwerber die AfA in dem Umfang fort, in dem er Buchwert übernommen hat.
Buchwertverkauf streckt die AfA
Variante b) zeigt den Effekt am deutlichsten. Es entsteht kein Gewinn, und der Wertansatz bleibt bei 880.000 €. Trotzdem schreibt die OHG nicht mehr 30.000 € über 29,33 Jahre ab, sondern 26.400 € über 33,33 Jahre. Das AfA-Volumen ist gleich, es verteilt sich aber auf vier Jahre mehr.
Praxishinweis
Bei beweglichen Wirtschaftsgütern tritt dieser Effekt regelmäßig nicht auf, weil sich die AfA für den entgeltlichen Teil nach der tatsächlichen Restnutzungsdauer richtet31.
Variante d): Vollentgelt
In Variante d) ist die Übertragung vollentgeltlich, § 6 Abs. 5 EStG findet keine Anwendung32. A erzielt einen laufenden Gewinn von 220.000 €. Die OHG hat Anschaffungskosten von 1.100.000 € und schreibt jährlich 33.000 € über 33,33 Jahre ab. Einen unentgeltlichen Teil gibt es nicht.
Neue Fristen
Soweit die OHG das Gebäude entgeltlich erworben hat, hat sie es angeschafft. U. E. beginnt für diesen Teil die Sechsjahresfrist des § 6b Abs. 4 Satz 1 Nr. 2 EStG neu. Aufwendungen für Instandsetzung und Modernisierung in den ersten drei Jahren können anschaffungsnahe Herstellungskosten sein, wenn sie ohne Umsatzsteuer 15 % der Anschaffungskosten übersteigen (§ 6 Abs. 1 Nr. 1a EStG). In Variante b) liegt die Grenze damit bei 132.000 €. Beides gilt nicht für den unentgeltlichen Teil33. Läuft beim Übertragenden noch eine Drei-Jahres-Frist, tritt der Erwerber insoweit allerdings in sie ein. In Variante d) gilt beides für das gesamte Gebäude, die Grenze des § 6 Abs. 1 Nr. 1a EStG liegt dann bei 165.000 €. In den Varianten a) bis c) zählen dabei nur die Aufwendungen, die auf den entgeltlichen Teil entfallen34. Der Rest ist sofort abziehbar.
§ 6 Abs. 1 Nr. 1a EStG: Welche Quote gilt?
Das BMF-Schreiben macht das Thema wichtiger. Entgelte bis zur Höhe des Buchwerts lösen keinen Gewinn mehr aus und dürften daher häufiger vereinbart werden. Die Anschaffung und damit die Drei-Jahres-Frist lösen sie gleichwohl aus. Welche Quote dabei für die Aufwendungen gilt, klären weder der BFH noch das BMF.
U. E. bleibt es beim Verhältnis des Entgelts zum Verkehrswert. R 6.4 EStR stellt auf den entgeltlichen Teil des Erwerbsvorgangs ab. Auch der BFH teilt das Rechtsgeschäft und nicht das Wirtschaftsgut auf und versteht den unentgeltlichen Teil als Differenz zwischen Verkehrswert und Teilentgelt35. In Variante b) sind damit 80 % der Aufwendungen mit der Grenze von 132.000 € zu vergleichen. Rechnerisch ergibt das in den Varianten a) bis c) jeweils eine Grenze von 165.000 € Gesamtaufwand. Bei einer Sanierung für 150.000 € entfallen 120.000 € auf den entgeltlichen Teil, die Grenze ist nicht überschritten. Bei 200.000 € sind 160.000 € zu aktivieren, 40.000 € bleiben sofort abziehbar.
Unsere Fortführungsquote für die AfA orientiert sich dagegen am Buchwert. Überträgt man diese Logik, wäre das Gebäude in Variante b) voll entgeltlich erworben, die Grenze läge in den Varianten a) und b) bei 132.000 € Gesamtaufwand und alle Aufwendungen wären zu aktivieren. Bis zu einer Klärung sollten 132.000 € als vorsichtige Planungsgrenze dienen.
Sperrfrist
Für den unentgeltlichen Teil gilt die Sperrfrist des § 6 Abs. 5 Satz 4 EStG. Veräußert oder entnimmt die OHG das Gebäude innerhalb von drei Jahren nach Abgabe der Steuererklärung des A für das Übertragungsjahr, ist rückwirkend der Teilwert anzusetzen. U. E. betrifft das nur den unentgeltlichen Teil. In den Varianten a) und b) wären dann stille Reserven von 220.000 €, in Variante c) von 110.000 € nachträglich zu versteuern. Die Sperrfrist greift nicht, wenn die stillen Reserven durch eine Ergänzungsbilanz dem A zugeordnet werden36. In Variante d) besteht mangels unentgeltlichen Teils keine Sperrfrist.
Fall 3: Einzelwirtschaftsgut des Privatvermögens (strenge Trennungstheorie)
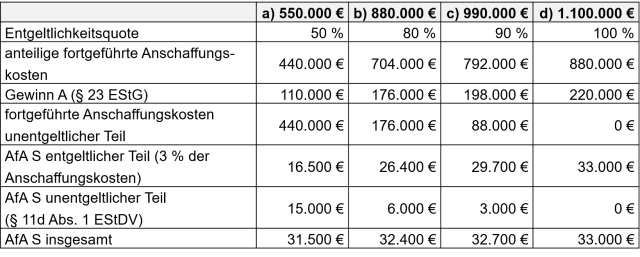
Quotale Aufteilung wie bisher
Im Privatvermögen bestimmen sich der entgeltliche und der unentgeltliche Teil nach dem Verhältnis des Entgelts zum Verkehrswert37. In diesem Verhältnis werden auch die fortgeführten Anschaffungskosten aufgeteilt. Da zwischen Anschaffung und Übertragung weniger als zehn Jahre liegen, ist der entgeltliche Teil ein privates Veräußerungsgeschäft (§ 23 Abs. 1 Satz 1 Nr. 1 EStG)38. Die Anschaffungskosten mindern sich um die AfA (§ 23 Abs. 3 Satz 4 EStG).
Zwei AfA-Reihen
S hat für den entgeltlichen Teil Anschaffungskosten in Höhe des Entgelts, die er mit 3 % abschreibt. Für den unentgeltlichen Teil führt er die AfA des A anteilig fort39. Hier stimmen Quote und Restdauer überein: Der unentgeltliche Teil ist in den Varianten a) bis c) nach 29,33 Jahren abgeschrieben. In Variante d) entfällt die zweite AfA-Reihe, S schreibt allein seine Anschaffungskosten von 1.100.000 € ab.
Gewinn auch unter den Anschaffungs-kosten
Bemerkenswert ist Variante a). A erhält 550.000 € und damit weniger als seine fortgeführten Anschaffungskosten von 880.000 €. Trotzdem versteuert er 110.000 €. Für S beginnt beim entgeltlich erworbenen Teil eine neue Zehnjahresfrist, beim unentgeltlich erworbenen Teil wird ihm die Anschaffung durch A zugerechnet (§ 23 Abs. 1 Satz 3 EStG).
Praxishinweis
§ 6 Abs. 1 Nr. 1a EStG gilt über § 9 Abs. 5 Satz 2 EStG auch bei Vermietungseinkünften, nach Verwaltungsauffassung aber nur bezogen auf den entgeltlich erworbenen Teil40.
Die Fälle im Vergleich
Ergebnisse
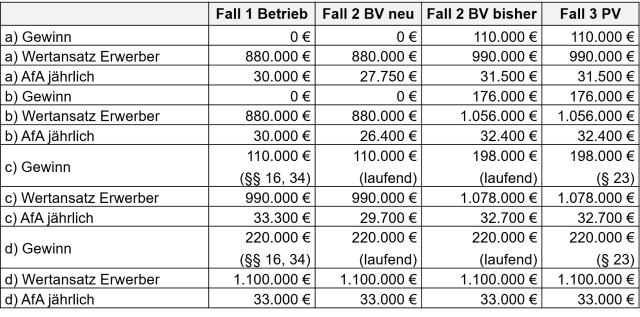
Die Übersicht stellt die Ergebnisse zusammen. Zum Vergleich ist die bisherige Verwaltungsauffassung (strenge Trennungstheorie im Betriebsvermögen) aufgeführt:
Gleicher Gewinn, andere Folgen
Seit dem BMF-Schreiben führen Fall 1 und Fall 2 in allen Varianten zum selben Gewinn und zum selben Wertansatz. Die Unterschiede liegen woanders. Der Gewinn aus der Betriebsübertragung ist begünstigt und gewerbesteuerfrei, der aus der Einzelübertragung nicht. Bei der Betriebsübertragung bleibt es in den Varianten a) und b) bei der bisherigen AfA und den bisherigen Besitzzeiten. Bei der Einzelübertragung beginnt für den entgeltlichen Teil alles neu, beim Gebäude mit niedrigerer jährlicher AfA. In Variante d) laufen alle Wege zusammen. Gewinn, Wertansatz und AfA sind gleich, es unterscheidet sich nur die Besteuerung des Gewinns.
Strenge Trennungstheorie
Die strenge Trennungstheorie führt sofort zu höheren Gewinnen. Im Gegenzug erhält der Erwerber höhere Wertansätze und eine höhere AfA. Das kann vorteilhaft sein, wenn der Übertragende den Gewinn mit Verlusten verrechnen kann.
Praxishinweise
Altfälle prüfen
Buchwertentgelt ist kein Nullsummenspiel
Verlust nur bei Vollentgelt
Sperrfrist und Ergänzungsbilanz
Privatvermögen: Zehn-Jahres-Frist
Fußnoten anzeigen ↓
- [ ↑ ]BFH, Urteil v. 19.9.2012 IV R 11/12, BFH/NV 2012 S. 1880; vgl. BerP 12/2012 S. 17.
- [ ↑ ]BMF, Schreiben v. 12.9.2013 IV C 6 - S 2241/10/10002, BStBl 2013 I S. 1164; vgl. BerP 11/2013 S. 10.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517; vgl. BerP 5/2026 S. 288.
- [ ↑ ]BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 34, 59 f.
- [ ↑ ]BMF, Schreiben v. 8.12.2011 IV C 6 - S 2241/10/10002, BStBl 2011 I S. 1279, Rz. 15 i. d. Fassung des BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040, Abschn. I.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Leitsatz 1.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 40; BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 34; Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 134 und 137.
- [ ↑ ]BMF, Schreiben v. 8.12.2011 IV C 6 - S 2241/10/10002, BStBl 2011 I S. 1279, Rz. 38 i. d. Fassung des BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040, Abschn. I.
- [ ↑ ]BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040, Abschn. II.
- [ ↑ ]BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040, Abschn. III.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 46, juris; BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190 - 37/92, BStBl 1993 I S. 80, Rz. 35, 38; BerP 9/2026 S. 577; Wacker, in Schmidt, 45. Aufl., § 16 Rz. 66.
- [ ↑ ]Wacker, in Schmidt, 45. Aufl., § 16 Rz. 70; zur abweichenden Lesart von Rz. 37 des BMF-Schreibens vom 13.1.1993 unten 2.3.
- [ ↑ ]BFH, Urteile v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 40 m. w. N.; v. 12.12.2023 IX R 15/23, BFH/NV 2024 S. 664, v. 11.3.2025 IX R 17/24, BStBl 2025 II S. 550; BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190 - 37/92, BStBl 1993 I S. 80, Rz. 14; BerP 8/2024 S. 468; Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 137.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 57.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 38; BerP 9/2026 S. 577; Wacker, in Schmidt, 45. Aufl., § 16 Rz. 68.
- [ ↑ ]R 6b.3 Abs. 5 EStR.
- [ ↑ ]Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 384; Wacker, in Schmidt, 45. Aufl., § 16 Rz. 68.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 38; kritisch Wacker, in Schmidt, 45. Aufl., § 16 Rz. 68.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 35; BerP 9/2026 S. 577.
- [ ↑ ]BMF, Schreiben v. 20.12.2005 IV B 2 - S 2242-18/05, BStBl 2006 I S. 7; Wacker, in Schmidt, 45. Aufl., § 16 Rz. 578 und 581.
- [ ↑ ]R 7.1 Abs. 3 Satz 1 Nr. 1 GewStR.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 37; BerP 9/2026 S. 577; Wacker, in Schmidt, 45. Aufl., § 16 Rz. 70.
- [ ↑ ]H 7.4 EStH „Nachträgliche Anschaffungs- oder Herstellungskosten“.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Tz. 2; BerP 9/2026 S. 577.
- [ ↑ ]Brähler, SteuerStud 5/2025 S. 318, 327.
- [ ↑ ]Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 137; Wacker, in Schmidt, 45. Aufl., § 16 Rz. 66 und 70, wonach der Übernehmer bei einem Teilentgelt über dem Buchwert sogar wie ein voll entgeltlicher Erwerber zu behandeln ist.
- [ ↑ ]Wacker, NWB 1993 S. 2025, 2045 f.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 59 f.; BMF, Schreiben v. 8.12.2011 IV C 6 - S 2241/10/10002, BStBl 2011 I S. 1279, Rz. 15 i. d. Fassung des BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040.
- [ ↑ ]Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 813 und § 7 Rz. 110.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Tz. 17, BerP 9/2026 S. 577.
- [ ↑ ]BMF, Schreiben v. 8.12.2011 IV C 6 - S 2241/10/10002, BStBl 2011 I S. 1279, Rz. 38 i. d. Fassung des BMF, Schreiben v. 20.10.2026 IV C 6 - S 2241/00066/022/040, Abschn. I; BerP 11/2013 S. 10.
- [ ↑ ]BFH, Urteil v. 3.5.2022 IX R 7/21, BStBl 2023 II S. 104; Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 384 und 813.
- [ ↑ ]R 6.4 Abs. 1 Satz 2 EStR; Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 384.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 43, 60.
- [ ↑ ]BFH, Urteil v. 11.12.2025 IV R 17/23, BFH/NV 2026 S. 517, Rz. 49.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 14; BerP 9/2026 S. 577.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 23; BerP 9/2026 S. 577.
- [ ↑ ]BMF, Schreiben v. 13.1.1993 IV B 3 - S 2190-37/92, BStBl 1993 I S. 80, Rz. 16 f.; BerP 9/2026 S. 577; Kulosa, in Schmidt, 45. Aufl., § 7 Rz. 112.
- [ ↑ ]R 6.4 Abs. 1 Satz 2 EStR; BMF, Schreiben v. 5.11.1996 S 2211, BStBl 1996 I S. 1258; Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 384; a. A. BFH, Urteil v. 9.5.1995 IX R 5/93, BStBl 1996 II S. 588.
- [ ↑ ]Kulosa, in Schmidt, 45. Aufl., § 6 Rz. 387.
